
בדצמבר 2022 נסגר הסיפור של בנק איגוד, בנק שפעל בישראל 71 שנה. מזרחי טפחות קנה אותו בעסקה של כ-1.4 מיליארד ש"ח, אחרי מאבק של שלוש שנים מול רשות התחרות. במאמר הזה אני מפרק את המיזוג: איך הוא קרה, מה הוא עשה ל-140 אלף הלקוחות של איגוד, ולמה הוא נוגע גם למי שלוקח משכנתא היום, בלי שום קשר לבנק שבו הוא מנהל חשבון.
בקצרה: 5 דברים שצריך לדעת על המיזוג
- ההסכם נחתם בנובמבר 2017. מזרחי טפחות שילם במניות שלו, לפי 60% מההון העצמי של איגוד, כלומר בהנחה גדולה על הערך בספרים.
- רשות התחרות התנגדה למיזוג ב-2018. בית הדין לתחרות הפך את ההחלטה בנובמבר 2019, ומזרחי השלים את הרכישה בספטמבר 2020.
- מתוך 35 סניפים של איגוד נשארו 8, ומספר העובדים ירד מ-1,050 לכ-400.
- כ-120 אלף מתוך 140 אלף הלקוחות עברו למזרחי טפחות. ב-29 בדצמבר 2022 בנק איגוד חדל להתקיים כישות משפטית.
- היום מזרחי טפחות מחזיק כ-37% משוק המשכנתאות, ולפי נתוני בנק ישראל הריבית הממוצעת שלו במשכנתאות היא הגבוהה מבין חמשת הבנקים הגדולים כבר חודשים ארוכים.
בנק איגוד: מי היה הבנק שנעלם?
בנק איגוד לישראל נוסד ב-1951 והמשיך פעילות בנקאית שהחלה עוד בשנות ה-20. בשנותיו הראשונות עבר לבעלות בנק לאומי, ובמשך השנים התגלגל לבעלות פרטית. ערב המיזוג שלטו בו משפחות לנדאו ומנור, ד"ר יעל אלמוג זכאי ושלמה אליהו.
זה היה בנק קטן יחסית, עם נתח של בערך 2%-3% מהמערכת הבנקאית, 35 סניפים, כ-1,050 עובדים ובערך 140 אלף לקוחות. היה לו תחום אחד שבו הוא היה שחקן מרכזי: אשראי לענף היהלומים, שבו החזיק בערך רבע מהשוק. כפי שתראו בהמשך, דווקא התחום הזה כמעט הכשיל את העסקה.
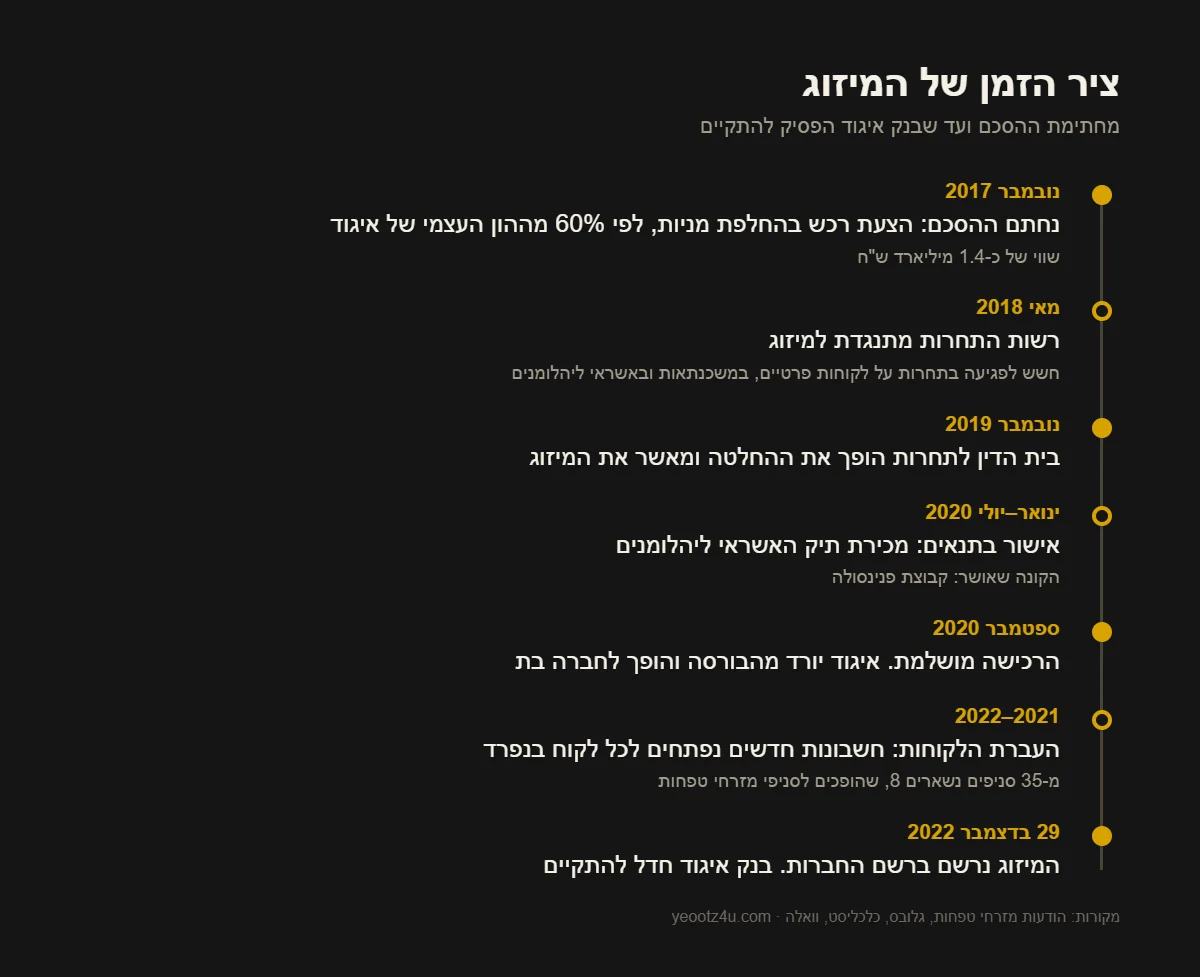
ציר הזמן: 5 שנים מהחתימה ועד הסגירה
2017: ההסכם, במחיר שאף אחד לא האמין שיתקבל
ב-27 בנובמבר 2017 חתמו מזרחי טפחות ובעלי השליטה באיגוד על הסכם. לפי הודעת מזרחי טפחות לעיתונות, המבנה היה הצעת רכש לכל בעלי המניות, בתמורה למניות של מזרחי בשווי 60% מההון העצמי של איגוד. בעלי השליטה, שהחזיקו כ-47.6%, ובעל מניות נוסף שהחזיק כ-27.1% דרך נאמנות, התחייבו מראש להיענות להצעה. העסקה שיקפה לאיגוד שווי של כ-1.4 מיליארד ש"ח.
הנהלת מזרחי הגדירה אותה אז כ"אחת העסקאות המהותיות והחשובות ביותר שהתבצעו במערכת הבנקאות בישראל מזה שנים". לפי כלכליסט, מזרחי היה הבנק היחיד שהגיש הצעה רצינית לרכישת איגוד.
2018: רשות התחרות אומרת לא
באפריל 2018 דיווח גלובס שרשות התחרות מעלה השגות על המיזוג. היו לה שלושה חששות מרכזיים:
- תחרות על משקי בית: לפי ממצאי הרשות, איגוד גייס בשנה אחת כ-6,000 לקוחות עם הכנסה של 5,000 ש"ח ומעלה מבנקים אחרים. מספר קטן לכאורה, אבל לדעת הרשות הוא הראה שאיגוד תורם לתחרות.
- שוק המשכנתאות: מזרחי טפחות כבר אז היה השחקן הגדול ביותר בשוק.
- אשראי ליהלומנים: שני הבנקים היו פעילים בענף, ומיזוג שלהם היה מרכז חלק גדול ממנו.
במאי 2018 החליט ממלא מקום הממונה על התחרות להתנגד למיזוג. גם שר הכלכלה דאז אלי כהן ושר האוצר משה כחלון הביעו התנגדות חריפה.
2019: בית הדין לתחרות הופך את ההחלטה
מזרחי ערער, וב-28 בנובמבר 2019 קיבל בית הדין לתחרות בירושלים את הערר. השופט עודד שחם קבע שלא נמצאה תשתית ראייתית לכך שהמיזוג יפגע בתחרות בסל השירותים הבנקאיים. בנושא אחד הוא כן קיבל את עמדת הרשות, האשראי ליהלומנים, והחזיר אותו לרשות כדי שתקבע תנאים. מניית איגוד זינקה באותו יום ב-16%.
זו החלטה כמעט חסרת תקדים. לא קורה הרבה שבית הדין לתחרות הופך החלטה של הרשות במיזוג בסדר גודל כזה, ובטח לא בענף הבנקאות.
2020: התנאים, היהלומים והשלמת הרכישה
ב-8 בינואר 2020 אישר הממונה על התחרות את המיזוג בתנאים. התנאי המרכזי היה מכירה של פעילות האשראי ליהלומנים. ב-27 ביולי 2020, לפי דיווח מיידי של מזרחי טפחות, אושרה זהות הקונה: קבוצת פנינסולה מקבוצת מיטב דש. לפי JCK, התיק נאמד בכ-91 מיליון דולר (ועד 250 מיליון דולר בניצול מלא של מסגרות האשראי), ונמכר בהנחה של 30%-45%.
באותה שנה, במרץ 2020, פרסם הפיקוח על הבנקים חוזר שמעלה מ-20% ל-24% את הרף שמעליו בנק נחשב לקבוצה בנקאית גדולה שחלות עליה דרישות הון מחמירות. לפי החוזר, המטרה הייתה לאפשר שינוי במבנה המערכת הבנקאית תוך צמצום הדומיננטיות של שתי הקבוצות הגדולות, כלומר לאפשר לבנק שלישי לגדול בלי להיענש על כך מיד בדרישות הון.
בסוף ספטמבר 2020 הושלמה הצעת הרכש בהחלפת מניות. איגוד הפסיק להיות חברה ציבורית והפך לחברה בת בבעלות מלאה של מזרחי טפחות.
2021-2022: העברת הלקוחות וסוף הדרך
באפריל 2021, לפי וואלה, פתח מזרחי 8 נציגויות משכנתאות בתוך סניפי איגוד, ונחתם הסכם פרישה עם ועדי העובדים. בשנתיים שאחר כך הועברו הלקוחות בהדרגה, וב-29 בדצמבר 2022 נרשם המיזוג ברשם החברות. כל הנכסים, הזכויות וההתחייבויות של איגוד עברו למזרחי טפחות, ובנק איגוד חדל להתקיים כישות משפטית. בתחילת ינואר 2023 התקיימה ישיבת הדירקטוריון האחרונה שלו, והרישיון הבנקאי הוחזר לבנק ישראל.
המספרים מאחורי העסקה: מה מזרחי טפחות הרוויח
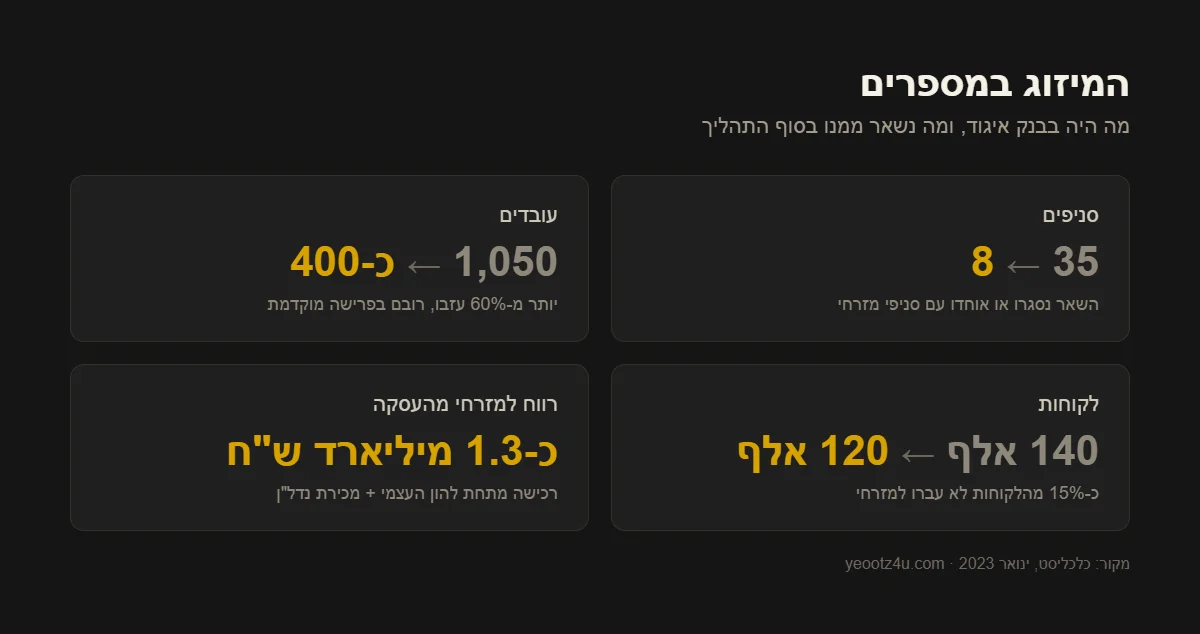
בדיעבד, זאת הייתה עסקה טובה מאוד למזרחי. לפי כלכליסט, הסוף של איגוד שווה למזרחי טפחות כ-1.3 מיליארד ש"ח:
| מקור הרווח או החיסכון | היקף |
|---|---|
| רווח מרכישה מתחת להון העצמי (מוכר על פני 5 שנים) | יותר ממיליארד ש"ח |
| מכירת נדל"ן הסניפים לקבוצת מבנה ומניות בחברת חוף התכלת | כ-300 מיליון ש"ח |
| חיסכון שנתי צפוי בהוצאות (מתוך כ-950 מיליון ש"ח בשנה) | כ-600 מיליון ש"ח בשנה |
| עלות תוכנית הפרישה המוקדמת | כ-400 מיליון ש"ח |
| תיק אשראי שנוסף למזרחי | כ-25 מיליארד ש"ח |
| הון שנוסף למזרחי | כ-1.5 מיליארד ש"ח |
בצד האנושי, יותר מ-60% מעובדי איגוד עזבו, רובם במסלולי פרישה מוקדמת עם פיצויים מוגדלים או פנסיית גישור. מתוך 35 הסניפים, 8 הוסבו לסניפי מזרחי טפחות, ואחרים נסגרו או אוחדו עם סניפים קיימים.
מה קרה ללקוחות של בנק איגוד?
כאן מזרחי עשה משהו לא שגרתי. במקום להעביר את כל החשבונות בבת אחת במערכות המחשוב, הבנק פנה לכל לקוח בנפרד ופתח לו חשבון חדש, תהליך שנמשך כשנתיים. לפי כלכליסט, לקוחות איגוד שעברו שמרו על תנאי העמלות והריביות שהיו להם באיגוד.
התוצאה: כ-120 אלף מתוך 140 אלף לקוחות עברו למזרחי. כלומר, כ-15% מהלקוחות, בערך 20 אלף משפחות ועסקים, ניצלו את המעבר כדי לעבור לבנק אחר. הבנק עצמו צפה לאובדן של יותר מ-20%. התהליך לא עבר חלק לכולם, ובנובמבר 2021 דיווח TheMarker על לקוחות שהתקשו לגשת לחשבון ולכסף שלהם בזמן המעבר.
ומה עם משכנתא שנלקחה בבנק איגוד?
במיזוג משפטי, כל ההתחייבויות של הבנק הנרכש עוברות לבנק הקונה. המשמעות היא שהמשכנתא לא "נעלמה" ולא נפתחה מחדש: הסכם ההלוואה עבר למזרחי טפחות כפי שהוא, עם אותם מסלולים, אותה ריבית ואותם תנאים. מי שלקח משכנתא באיגוד משלם היום למזרחי טפחות.
אבל זה גם רגע טוב לעצור ולבדוק. משכנתא שנלקחה לפני 2022, בתקופה של ריבית אפסית, נראית היום אחרת לגמרי: הפריים עלה, המדד עשה את שלו, ומסלולים שנראו אז זולים יכולים להיות היום היקרים בתיק. אם אתם בקטגוריה הזאת, שווה לקרוא את המדריך המלא למחזור משכנתא: מתי זה כדאי ואיך עושים את זה נכון.
למה זה רלוונטי גם אם מעולם לא הייתם לקוחות של איגוד?
כי המיזוג חיזק את הבנק שכבר היה הגדול ביותר בשוק המשכנתאות. לפי ביזפורטל, ב-2025 החזיק מזרחי טפחות כ-37% משוק המשכנתאות. יותר מאחת מכל שלוש משכנתאות בישראל נלקחת אצלו.
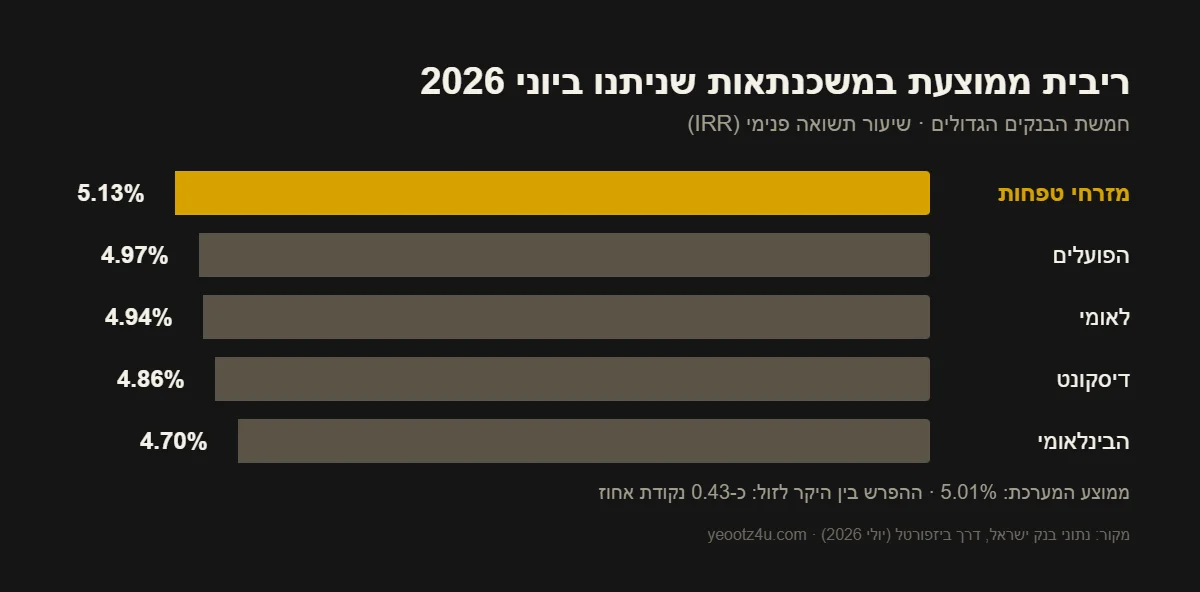
ועכשיו הנתון המעניין באמת: לפי נתוני בנק ישראל על משכנתאות שניתנו בפועל, הריבית הממוצעת במזרחי טפחות ביוני 2026 הייתה 5.13%, הגבוהה מבין חמשת הבנקים הגדולים. בבינלאומי היא הייתה 4.70%, וממוצע המערכת עמד על 5.01%. מזרחי היה היקר מבין החמישה ב-19 חודשים רצופים, מדצמבר 2024 ועד יוני 2026.
חשוב להבין מה הנתון הזה אומר ומה הוא לא אומר. ממוצע מושפע מתמהיל הלקוחות ומהמסלולים שכל בנק מוכר, ולכן הוא לא מנבא איזו ריבית אתם תקבלו. הוא כן מראה דבר אחד: כשבנק אחד מחזיק נתח כזה מהשוק, רוב הלווים חותמים אצלו גם כשההצעה שלו לא בהכרח הזולה. ההפרש של כ-0.4 נקודת אחוז נשמע קטן, אבל בחישוב פשוט (שפיצר, מיליון ש"ח ל-25 שנה, בלי הצמדה) הפער בין 5.13% ל-4.70% הוא כ-250 ש"ח בחודש, ובערך 75 אלף ש"ח לאורך כל התקופה. איך בנק ישראל מחשב את הממוצעים האלה, פירטתי במאמר על ריבית משכנתא היום לפי בנק ישראל.
3 צעדים פרקטיים, אם המשכנתא שלכם במזרחי טפחות (או הייתה באיגוד)
- תוציאו דוח יתרות מעודכן. תבדקו כמה נשאר בכל מסלול, מה הריבית בכל אחד, ומה עמלת הפירעון המוקדם אם תרצו לשנות. בלי המסמך הזה כל השוואה היא ניחוש.
- תשוו את התמהיל שלכם לממוצעים של היום. אם חלק גדול מהמשכנתא בפריים או בצמודה למדד, ייתכן שמסלול אחר מתאים לכם יותר. כאן מוסבר איך לבחור מסלול משכנתא שמתאים לכם, וכאן ההבדל בין ריבית פריים לריבית קבועה.
- תבקשו הצעה מבנק נוסף, גם אם אתם מרוצים. מיחזור לא חייב לעבור לבנק אחר. לפעמים הצעה מתחרה מספיקה כדי שהבנק הנוכחי ישפר את התנאים. אם יש לכם גם הלוואות צרכניות לצד המשכנתא, כדאי לבדוק באותה הזדמנות איחוד הלוואות לתוך המשכנתא.
רוצים לדעת אם המשכנתא שלכם עדיין משתלמת? אני בודק את דוח היתרות שלכם, משווה אותו לתנאים שאפשר לקבל היום ומראה לכם את התמונה המלאה, כולל העמלות. הבדיקה הראשונה בלי עלות.
שאלות נפוצות על מיזוג מזרחי טפחות ובנק איגוד
מתי מזרחי טפחות קנה את בנק איגוד?
ההסכם נחתם בנובמבר 2017, הרכישה הושלמה בסוף ספטמבר 2020, והמיזוג המשפטי המלא נרשם ב-29 בדצמבר 2022. מאז בנק איגוד לא קיים.
כמה שילם מזרחי טפחות על בנק איגוד?
העסקה שיקפה שווי של כ-1.4 מיליארד ש"ח, ששולמו במניות של מזרחי טפחות. המחיר נקבע לפי 60% מההון העצמי של איגוד ביוני 2017.
למה רשות התחרות התנגדה למיזוג?
הרשות חששה מפגיעה בתחרות על לקוחות פרטיים, משיפור נוסף של מעמד מזרחי בשוק המשכנתאות ומריכוז האשראי לענף היהלומים. בית הדין לתחרות דחה את רוב החששות, אבל השאיר את נושא היהלומים, ולכן תיק האשראי ליהלומנים נמכר לקבוצת פנינסולה.
הייתה לי משכנתא בבנק איגוד. מה קרה לה?
היא עברה למזרחי טפחות כחלק מהמיזוג, עם אותם תנאים שנחתמו בהסכם המקורי. אם היא נלקחה לפני עליות הריבית של 2022-2023, כדאי לבדוק אם מחזור יכול להוזיל אותה.
האם מזרחי טפחות הוא הבנק היקר ביותר למשכנתא?
לפי נתוני בנק ישראל, הריבית הממוצעת שלו במשכנתאות שניתנו ביוני 2026 הייתה הגבוהה מבין חמשת הבנקים הגדולים. עם זאת, ממוצע תלוי בתמהיל הלקוחות והמסלולים. ההצעה שאתם תקבלו תלויה בפרופיל שלכם וביכולת שלכם להשוות ולנהל משא ומתן.
מקורות
- מזרחי טפחות: נחתם הסכם בין מזרחי-טפחות לבעלי השליטה בבנק איגוד (נובמבר 2017)
- Globes: Regulator queries Mizrahi Tefahot-Union Bank merger (אפריל 2018)
- Globes: Court overrules regulator, allows Mizrahi-Union Bank merger (נובמבר 2019)
- מזרחי טפחות: דיווח מיידי על תנאי המיזוג ומכירת תיק היהלומים (יולי 2020)
- בנק ישראל, הפיקוח על הבנקים: חוזר ח-06-2607 (מרץ 2020)
- וואלה: מזרחי-טפחות ממשיך לממש את המיזוג עם אגוד (אפריל 2021)
- מזרחי טפחות: השלמת המיזוג עם בנק איגוד (דצמבר 2022)
- כלכליסט: חמש שנים אחרי עסקת המיזוג, הסוף של אגוד שווה למזרחי טפחות 1.3 מיליארד שקל (ינואר 2023)
- ביזפורטל: ריביות המשכנתא לפי בנק, נתוני בנק ישראל (יולי 2026)
המידע במאמר הוא מידע כללי שנאסף ממקורות פומביים, ואינו מהווה ייעוץ פיננסי או המלצה אישית. לפני כל החלטה על המשכנתא שלכם כדאי לבדוק את הנתונים האישיים שלכם עם גורם מקצועי.